Domain hbsd.de kaufen?
Wir ziehen mit dem Projekt
hbsd.de um.
Sind Sie am Kauf der Domain
hbsd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hbsd.de kaufen?
Wann Nutzungsausfall geltend machen?
Du kannst Nutzungsausfall geltend machen, wenn dein Fahrzeug aufgrund eines Unfalls oder einer Panne vorübergehend nicht genutzt werden kann und du dadurch einen finanziellen Schaden hast. Dies kann beispielsweise der Fall sein, wenn du auf dein Auto angewiesen bist, um zur Arbeit zu kommen, und nun auf andere Transportmittel angewiesen bist. Es ist wichtig, dass du den Nutzungsausfall nachweisen kannst, zum Beispiel durch eine Bestätigung deines Arbeitgebers über entgangene Arbeitszeiten. In der Regel kannst du den Nutzungsausfall über die gegnerische Versicherung oder deine eigene Kaskoversicherung geltend machen. Es ist ratsam, sich vorab über die genauen Bedingungen und Fristen zu informieren, um sicherzustellen, dass dein Anspruch gültig ist. **
Kann ich Schadenersatz geltend machen?
Um festzustellen, ob Sie Schadenersatz geltend machen können, müssen Sie die genauen Umstände des Schadensfalls prüfen. In der Regel können Sie Schadenersatz verlangen, wenn Ihnen durch das Handeln oder Unterlassen einer anderen Person ein Schaden entstanden ist und diese Person dafür verantwortlich ist. Es ist ratsam, einen Rechtsanwalt zu konsultieren, um Ihre spezifische Situation zu bewerten und festzustellen, ob Sie einen Anspruch auf Schadenersatz haben. **

Ähnliche Suchbegriffe für Geltend
Top-Angebote
Produkte zum Begriff Geltend:
-
PLUS JAPAN Datenschutz-Rollstempel »Camouflage« grünDatenschutz-Rollstempel »Camouflage«, Hersteller Name: PLUS Japan, Produkt-Typbezeichnung: Datenschutzstempel, Produkt-Name: Camouflage, Werkstoff: PS/ABS/POM/PE, Besonderheiten: Stempelmuster zur Kaschierung von persönlichen Daten, Kartusche nachfüllbar, Schreibfarbe des Stempels: schwarz, Abmessung der Stempelfläche: 26 mm Rollbreite, Versenden/Stempel/Datenschutzstempel11,84 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter


-
Wer kann Vorsteuer geltend machen?
Wer kann Vorsteuer geltend machen? Die Vorsteuer kann von Unternehmen geltend gemacht werden, die steuerpflichtige Umsätze tätigen. Das bedeutet, dass Unternehmer, die Mehrwertsteuer auf Einkäufe zahlen, diese Vorsteuer als Betriebsausgabe abziehen können. Selbstständige, Freiberufler und Gewerbetreibende können somit die Vorsteuer von ihren Einnahmen abziehen und nur die Differenz an das Finanzamt abführen. Privatpersonen hingegen können keine Vorsteuer geltend machen, da sie keine steuerpflichtigen Umsätze generieren. **
-
Wann mache ich Vorsteuer geltend?
Du kannst die Vorsteuer geltend machen, wenn du als Unternehmer Waren oder Dienstleistungen für dein Unternehmen einkaufst, für die Umsatzsteuer anfällt. Die Vorsteuer ist die Umsatzsteuer, die du selbst gezahlt hast, wenn du Eingangsrechnungen erhältst. Um die Vorsteuer geltend zu machen, musst du ein Unternehmer sein, der Umsatzsteuer an das Finanzamt abführt. Es ist wichtig, dass die Eingangsrechnungen ordnungsgemäß ausgestellt sind und alle gesetzlichen Anforderungen erfüllen. Die Vorsteuer wird dann in deiner Umsatzsteuervoranmeldung gegen die Umsatzsteuer verrechnet, die du auf deine eigenen Umsätze berechnet hast. **
-
Kann Vermieter mietausfall geltend machen?
Kann Vermieter mietausfall geltend machen, wenn ein Mieter seine Miete nicht zahlt oder die Wohnung vorzeitig verlässt? Grundsätzlich hat der Vermieter das Recht, bei Zahlungsausfällen oder vorzeitigem Auszug des Mieters Schadensersatz in Form von Mietausfall geltend zu machen. Dies setzt jedoch voraus, dass der Vermieter nachweisen kann, dass tatsächlich ein Mietausfall entstanden ist und er alle zumutbaren Maßnahmen ergriffen hat, um die Wohnung anderweitig zu vermieten. Es ist ratsam, im Mietvertrag entsprechende Regelungen zum Thema Mietausfall und Schadensersatz festzuhalten, um im Falle eines Falles rechtlich abgesichert zu sein. Letztendlich sollte im Streitfall ein Anwalt hinzugezogen werden, um die rechtlichen Möglichkeiten und Ansprüche zu klären. **
-
Wer kann Verpflegungsmehraufwand geltend machen?
Wer kann Verpflegungsmehraufwand geltend machen? Verpflegungsmehraufwand kann von Arbeitnehmern geltend gemacht werden, die beruflich unterwegs sind und dadurch zusätzliche Verpflegungskosten haben. Dies betrifft beispielsweise Dienstreisen, Fortbildungen oder Tagungen. Selbstständige können Verpflegungsmehraufwand ebenfalls geltend machen, wenn sie beruflich unterwegs sind. Es gelten jedoch bestimmte Voraussetzungen und Höchstbeträge, die beachtet werden müssen. Es ist ratsam, sich vorab über die genauen Regelungen und Bedingungen zu informieren, um sicherzustellen, dass die Verpflegungsmehraufwendungen steuerlich absetzbar sind. **

Was bedeutet Vorsteuerabzug geltend machen?
Was bedeutet Vorsteuerabzug geltend machen? Der Vorsteuerabzug bezieht sich auf die Möglichkeit, die Umsatzsteuer, die ein Unternehmen für betriebliche Ausgaben gezahlt hat, von der an das Finanzamt abzuführenden Umsatzsteuer abzuziehen. Unternehmen können somit die Vorsteuer, die sie auf Einkäufe und Dienstleistungen gezahlt haben, als Betriebsausgaben geltend machen und so ihre Steuerlast reduzieren. Dies dient dazu, die Doppelbesteuerung von Unternehmen zu vermeiden und die Wettbewerbsfähigkeit zu stärken. Der Vorsteuerabzug ist ein wichtiger Bestandteil des Umsatzsteuersystems und hilft Unternehmen, ihre Liquidität zu verbessern. **
Wer kann Mehrwertsteuer geltend machen?
Wer kann Mehrwertsteuer geltend machen? Die Mehrwertsteuer kann grundsätzlich von Unternehmen geltend gemacht werden, die steuerpflichtige Umsätze tätigen. Das bedeutet, dass Unternehmen, die Waren oder Dienstleistungen verkaufen, die Mehrwertsteuer auf ihren Einnahmen erheben und gleichzeitig die Mehrwertsteuer auf ihren Ausgaben zurückfordern können. Privatpersonen hingegen können die Mehrwertsteuer nicht geltend machen, da sie keine steuerpflichtigen Umsätze generieren. Es ist wichtig, dass Unternehmen die erforderlichen Belege und Dokumente für ihre Ausgaben aufbewahren, um die Mehrwertsteuer geltend machen zu können. **
Top-Angebote
Produkte zum Begriff Geltend:
-
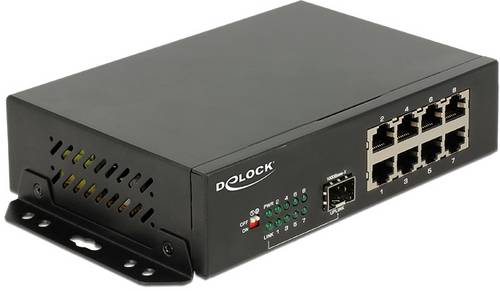
Delock 87708 87708 Netzwerk Switch 8 Port 1 GBit/s integrierte FirewallMit diesem Gigabit Ethernet Switch von Delock können verschiedene Netzwerkkomponenten verbunden werden. Zusätzlich bietet der eingebaute SFP-Schacht die Möglichkeit, das Netzwerk um einen Lichtwellenleiter-Anschluss zu erweitern.111,56 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann Nutzungsausfall geltend machen?
Du kannst Nutzungsausfall geltend machen, wenn dein Fahrzeug aufgrund eines Unfalls oder einer Panne vorübergehend nicht genutzt werden kann und du dadurch einen finanziellen Schaden hast. Dies kann beispielsweise der Fall sein, wenn du auf dein Auto angewiesen bist, um zur Arbeit zu kommen, und nun auf andere Transportmittel angewiesen bist. Es ist wichtig, dass du den Nutzungsausfall nachweisen kannst, zum Beispiel durch eine Bestätigung deines Arbeitgebers über entgangene Arbeitszeiten. In der Regel kannst du den Nutzungsausfall über die gegnerische Versicherung oder deine eigene Kaskoversicherung geltend machen. Es ist ratsam, sich vorab über die genauen Bedingungen und Fristen zu informieren, um sicherzustellen, dass dein Anspruch gültig ist. **
-
Kann ich Schadenersatz geltend machen?
Um festzustellen, ob Sie Schadenersatz geltend machen können, müssen Sie die genauen Umstände des Schadensfalls prüfen. In der Regel können Sie Schadenersatz verlangen, wenn Ihnen durch das Handeln oder Unterlassen einer anderen Person ein Schaden entstanden ist und diese Person dafür verantwortlich ist. Es ist ratsam, einen Rechtsanwalt zu konsultieren, um Ihre spezifische Situation zu bewerten und festzustellen, ob Sie einen Anspruch auf Schadenersatz haben. **
-
Wer kann Vorsteuer geltend machen?
Wer kann Vorsteuer geltend machen? Die Vorsteuer kann von Unternehmen geltend gemacht werden, die steuerpflichtige Umsätze tätigen. Das bedeutet, dass Unternehmer, die Mehrwertsteuer auf Einkäufe zahlen, diese Vorsteuer als Betriebsausgabe abziehen können. Selbstständige, Freiberufler und Gewerbetreibende können somit die Vorsteuer von ihren Einnahmen abziehen und nur die Differenz an das Finanzamt abführen. Privatpersonen hingegen können keine Vorsteuer geltend machen, da sie keine steuerpflichtigen Umsätze generieren. **
-
Wann mache ich Vorsteuer geltend?
Du kannst die Vorsteuer geltend machen, wenn du als Unternehmer Waren oder Dienstleistungen für dein Unternehmen einkaufst, für die Umsatzsteuer anfällt. Die Vorsteuer ist die Umsatzsteuer, die du selbst gezahlt hast, wenn du Eingangsrechnungen erhältst. Um die Vorsteuer geltend zu machen, musst du ein Unternehmer sein, der Umsatzsteuer an das Finanzamt abführt. Es ist wichtig, dass die Eingangsrechnungen ordnungsgemäß ausgestellt sind und alle gesetzlichen Anforderungen erfüllen. Die Vorsteuer wird dann in deiner Umsatzsteuervoranmeldung gegen die Umsatzsteuer verrechnet, die du auf deine eigenen Umsätze berechnet hast. **
Ähnliche Suchbegriffe für Geltend
-
PLUS JAPAN Datenschutz-Rollstempel »Camouflage« grünDatenschutz-Rollstempel »Camouflage«, Hersteller Name: PLUS Japan, Produkt-Typbezeichnung: Datenschutzstempel, Produkt-Name: Camouflage, Werkstoff: PS/ABS/POM/PE, Besonderheiten: Stempelmuster zur Kaschierung von persönlichen Daten, Kartusche nachfüllbar, Schreibfarbe des Stempels: schwarz, Abmessung der Stempelfläche: 26 mm Rollbreite, Versenden/Stempel/Datenschutzstempel11,84 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaiser, Dieter: Fachkraft/Servicekraft für Schutz und Sicherheit - Betriebswirtschaftliche GrundlagenFachkraft/Servicekraft für Schutz und Sicherheit - Betriebswirtschaftliche Grundlagen , Wichtige Grundkenntnisse für die Ausbildung Das Lehrbuch vermittelt umfassend die wesentlichen Inhalte der Wirtschafts- und Sozialkunde. Der Autor behandelt unter anderem folgende Einzelthemen: Wirtschaftsordnungen: Freie Marktwirtschaft/Planwirtschaft/Soziale Marktwirtschaft Wirtschaftsbereiche und Produktionsfaktoren Betriebswirtschaftliche Grundlagen: Betriebswirtschaftliches Handeln Unternehmensformen/Betriebsorganisationen: Geschäftsführung, Aufsichtsrat, Vorstand, Hauptversammlung, Genossenschaftsversammlung Lohn- und Gehaltsabrechnung: Betriebswirtschaftliche Kennzahlen und Leistungsrechnung Auf aktuellem Stand Der Inhalt des Buches spiegelt die aktuelle Ausbildungsordnung der Fachkraft für Schutz und Sicherheit wider, die dem Bereich »Wirtschaft und Soziales« wesentliches Gewicht beimisst. Die komplett überarbeitete 4. Auflage ermöglicht den Auszubildenden einen leicht verständlichen Zugang zum relevanten betriebswirtschaftlichen und rechtlichen Grundlagenwissen. Hierzu wurde auf eine klare Gliederung und eine nachvollziehbare Darstellung der Inhalte Wert gelegt, wie etwa durch ein Kapitelregister am Seitenrand. Wirtschaftliche Zusammmenhänge verstehen Arbeitgeber der Sicherheitswirtschaft erwarten von ihren Sicherheitsfachkräften neben fachlichen Kenntnissen auch betriebswirtschaftliches Wissen. So können wirtschaftliche Veränderungen früher erkannt und betriebliche Abläufe mit geeigneten Maßnahmen angepasst werden, um Kundenakzeptanz und Bestand der Unternehmen zu sichern. Empfehlenswert für: Das Fachbuch ist vorrangig auf die 3-jährige Berufsausbildung zur Fachkraft für Schutz und Sicherheit zugeschnitten. Die Inhalte aber auch für 2-jährige Berufsausbildung zur Servicekraft für Schutz und Sicherheit geeignet. , Bremsscheiben > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20221124, Produktform: Kartoniert, Autoren: Kaiser, Dieter, Auflage: 22004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 226, Keyword: Arbeitsrecht; Ausbildungsbetrieb; BWL; Berufsschule; Betriebsausgaben; Betriebswirtschaft; Fachkraft für Schutz und Sicherheit; Gehaltsabrechnung; Grundlagen; Kosten; Lehrbuch; Leistungsrechnung; Lohnabrechnung; Muster; Nutzen; Rahmenstoffplan; Rechnung; Servicekraft für Schutz und Sicherheit; Sicherheitsbranche; Sicherheitsdienst; Sicherheitsdienstleistung; Sicherheitswirtschaft; Tarifrecht; Unternehmenssicherheit; VWL; Vertragsrecht; Wirtschaft und Soziales, Fachschema: Deutsch~Unterricht / Deutsch~Deutschland~Dienstleistung~Tertiärer Sektor~Polizei - Kriminalpolizei - Schutzpolizei - Volkspolizei~Sicherheitsdienst~Strafrecht, Fachkategorie: Straftaten gegen die öffentliche Gesundheit, Sicherheit und Ordnung~Unterricht und Didaktik: Berufsausbildung~Betriebswirtschaft und Management: Lehrbücher, Handbücher~Dienstleistungsgewerbe, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 148, Höhe: 17, Gewicht: 296, Produktform: Kartoniert, Genre: Schule und Lernen,32,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Vermieter mietausfall geltend machen?
Kann Vermieter mietausfall geltend machen, wenn ein Mieter seine Miete nicht zahlt oder die Wohnung vorzeitig verlässt? Grundsätzlich hat der Vermieter das Recht, bei Zahlungsausfällen oder vorzeitigem Auszug des Mieters Schadensersatz in Form von Mietausfall geltend zu machen. Dies setzt jedoch voraus, dass der Vermieter nachweisen kann, dass tatsächlich ein Mietausfall entstanden ist und er alle zumutbaren Maßnahmen ergriffen hat, um die Wohnung anderweitig zu vermieten. Es ist ratsam, im Mietvertrag entsprechende Regelungen zum Thema Mietausfall und Schadensersatz festzuhalten, um im Falle eines Falles rechtlich abgesichert zu sein. Letztendlich sollte im Streitfall ein Anwalt hinzugezogen werden, um die rechtlichen Möglichkeiten und Ansprüche zu klären. **
-
Wer kann Verpflegungsmehraufwand geltend machen?
Wer kann Verpflegungsmehraufwand geltend machen? Verpflegungsmehraufwand kann von Arbeitnehmern geltend gemacht werden, die beruflich unterwegs sind und dadurch zusätzliche Verpflegungskosten haben. Dies betrifft beispielsweise Dienstreisen, Fortbildungen oder Tagungen. Selbstständige können Verpflegungsmehraufwand ebenfalls geltend machen, wenn sie beruflich unterwegs sind. Es gelten jedoch bestimmte Voraussetzungen und Höchstbeträge, die beachtet werden müssen. Es ist ratsam, sich vorab über die genauen Regelungen und Bedingungen zu informieren, um sicherzustellen, dass die Verpflegungsmehraufwendungen steuerlich absetzbar sind. **
-
Was bedeutet Vorsteuerabzug geltend machen?
Was bedeutet Vorsteuerabzug geltend machen? Der Vorsteuerabzug bezieht sich auf die Möglichkeit, die Umsatzsteuer, die ein Unternehmen für betriebliche Ausgaben gezahlt hat, von der an das Finanzamt abzuführenden Umsatzsteuer abzuziehen. Unternehmen können somit die Vorsteuer, die sie auf Einkäufe und Dienstleistungen gezahlt haben, als Betriebsausgaben geltend machen und so ihre Steuerlast reduzieren. Dies dient dazu, die Doppelbesteuerung von Unternehmen zu vermeiden und die Wettbewerbsfähigkeit zu stärken. Der Vorsteuerabzug ist ein wichtiger Bestandteil des Umsatzsteuersystems und hilft Unternehmen, ihre Liquidität zu verbessern. **
-
Wer kann Mehrwertsteuer geltend machen?
Wer kann Mehrwertsteuer geltend machen? Die Mehrwertsteuer kann grundsätzlich von Unternehmen geltend gemacht werden, die steuerpflichtige Umsätze tätigen. Das bedeutet, dass Unternehmen, die Waren oder Dienstleistungen verkaufen, die Mehrwertsteuer auf ihren Einnahmen erheben und gleichzeitig die Mehrwertsteuer auf ihren Ausgaben zurückfordern können. Privatpersonen hingegen können die Mehrwertsteuer nicht geltend machen, da sie keine steuerpflichtigen Umsätze generieren. Es ist wichtig, dass Unternehmen die erforderlichen Belege und Dokumente für ihre Ausgaben aufbewahren, um die Mehrwertsteuer geltend machen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.